ニュースのヘッドラインを連日騒がせた使途不明金疑惑から、地域の身近な役員会で勃発する使途をめぐる小競り合いまで、いま「お金の流れをどう記録し、どう開示すべきか」という視線はかつてない厳しさを帯びています。帳簿を預かる立場になった瞬間、誰もが直面するのが「記載ミスひとつで社会的信用を失いかねない」という強烈なプレッシャーです。
政治資金をめぐる法改正が本格稼働した2026年の現在、ルールは劇的な転換期を迎えています。単なる事務作業と軽視していた書類作成が、なぜ組織を揺るがす大炎上へと発展してしまうのか。制度の根本的な背景から現場ですぐに役立つ実務テンプレートの活用法まで、一線の取材現場で見えてきた実情を交えて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の法制度改編により、支出の透明化基準が厳格化され、領収書の開示範囲や保管義務違反へのペナルティが大幅に強化された。
- 要点2:政治の現場だけでなくPTAや町内会でもデジタル化と相互チェックが必須となり、旧来の「前例踏襲による手作業」が炎上リスクを急増させている。
- 要点3:確定申告用の「収支内訳書」との根本的な目的の違いを理解し、組織の規模に応じたエクセル設計と監査体制を敷くことが自己防衛の鍵となる。
収支報告書の作成手順と不記載の真相|なぜ決定的な注意点を見落とすのか?
「たかが記載漏れ、数字の計算ミスに過ぎない」――渦中の人物たちが会見で見せる釈明の裏には、共通した甘い認識が潜んでいます。報道各社の取材や元会計責任者へのヒアリング取材から浮き彫りになったのは、悪意による隠蔽だけでなく、構造的な属人化が引き起こす必然的なエラーでした。
収支報告書の作成手順における最大の急所は、「お金が動いた瞬間」と「証憑(レシート・領収書)の照合」にタイムラグを生じさせないことに尽きます。多くの現場では、年度末の締め切り直前になって段ボール一杯の領収書をひっくり返し、通帳の出入金明細と突き合わせる作業に追われています。この「後追い作業」こそが、金額の不一致や使途不明金を生み出す温床です。
なぜ決定的な注意点が見落とされるのか。心理学で指摘される「正常性バイアス」と「認知的負荷の過大」が大きく影響しています。会計実務は専門知識を要する割に、組織内では裏方作業として軽視されがちです。膨大な入力作業を一人で抱え込んだ担当者が疲弊した結果、「前年もこれで通ったから大丈夫だろう」とチェックを省略し、重大な抜け穴が放置されます。ネット上で炎上した団体の経理担当者が残した手記には、「誰にも相談できず、合わない残高を自分のポケットマネーで補填したことから歪みが始まった」という生々しい告白も記録されています。不記載問題の真相とは、個人のモラル欠如以上に、チェック機能が働かない密室構造そのものにあるのです。
【2026年最新改正点】政治資金収支報告書の激変と問われる説明責任
政治の舞台において、総務省政治資金規正法の枠組みは2026年を迎えて根本的なアップデートを遂げました。かつて世間を揺るがした不記載問題の真相を巡っては、政治資金パーティー券の販売ノルマ超過分をキックバックしながら帳簿に記載しなかった慣行が白日の下に晒され、怒りの声が全国へ拡大しました。
ネット空間での告発やSNS上での激しいバッシングといったネットの反応と炎上の経緯を受け、法改正では逃げ道を塞ぐ厳罰化が断行されました。最大の焦点となったのは、領収書添付義務の対象枠が従来の1万円超から5,000円超へと引き下げられた点、ならびに政治資金監査の対象拡大です。これにより、少額に小分けして追及を逃れる手口は実質的に通用しなくなりました。
さらに、議員本人が「知らなかった」「秘書がやった」と逃れる弁明を封じるため、会計責任者の罰則規定および代表者の確認書提出が義務付けられました。代表者が虚偽の確認書を提出した場合、公民権停止を含む重い処分が科される仕組みが整ったことで、政治家自身のガバナンス意識は劇的な転換を迫られています。
あわせて、一般市民による監視のハードルも下がりました。各都道府県の選挙管理委員会や総務省による閲覧方法と公開時期が見直され、PDFデータの機械判読可能なオープンデータ化が加速。毎年11月前後に集中する公表時期には、市民団体やネットユーザーによる即時照合が行われる時代に突入しています。定められた収支報告書提出期限(毎年原則3月末または5月末)を厳守することはもちろん、記載内容の整合性を担保できなければ、即座に社会的信用が失墜する構造が完成したと言えます。
混同しやすい「収支内訳書との違い」と現場のリアルな落とし穴
実務の現場で頻繁に発生するのが、各種報告書類の混同です。特に個人事業主やフリーランスが確定申告(白色申告)で税務署に提出する「収支内訳書」と、団体運営で作成する「収支報告書」は、根本的に目的が異なります。
税務署へ提出する収支内訳書は、「所得(儲け)を計算して課税額を確定させること」が主目的です。そのため、減価償却費や家事按分といった税法上の概念が色濃く反映されます。一方、各種団体の収支報告書は、「預かった資金が目的に沿って適正に使われたか、残高が一致しているか」という受託責任を証明するための書類です。利益を出すことが目的ではないため、現金と通帳の「実際の残高」が1円単位で完全に一致しているかどうかが絶対基準となります。
この違いを理解しないまま作業を進めると、「税金がかからないから大雑把でいいだろう」といった致命的な慢心を生み出します。特に補助金や助成金を受け取っている市民団体の場合、支出の費目が採択条件と合致しているかが厳密に問われます。「使途の正当性」と「残高の正確性」を両立させることが、あらゆる収支報告の不文律です。
【実態検証】政治・PTA・自治会における収支報告の基準比較
立場や組織のスケールによって、収支報告書に求められる厳格さや監査体制はどのように異なるのでしょうか。各領域の実態をデータと運用実務の両面から整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 政治団体(国政・地方) | 領収書公開:5,000円超 保管義務:3年間以上 オンライン提出推進率:急伸中 | 総務省・選管への年1回提出 登録政治資金監査人による事前監査 | 2026年施行ルールにより抜け穴が封鎖。虚偽記載に対する社会的制裁は極めて重い。 |
| PTA・保護者会 | 年間予算規模:50万〜300万円 領収書保存:原則5年間 会費使途クレーム比率:年々上昇 | 総会での一括承認 内部監事2名による年次監査 | 役員の負担軽減と使途の納得感が焦点。慶弔費や飲食費の計上でトラブルが多発しやすい。 |
| 自治会・町内会 | 年間予算規模:100万〜1,000万円超 現金管理比率:依然として40%超 繰越金使途不明トラブル:頻発 | 住民総会での書面配付 地区内監事による通帳照合 | 高齢化に伴う「現金手渡し文化」が最大の急所。キャッシュレス化とデジタル台帳導入が急務。 |
現場で失敗しない収支報告書書き方|エクセル活用と例文フォーマット
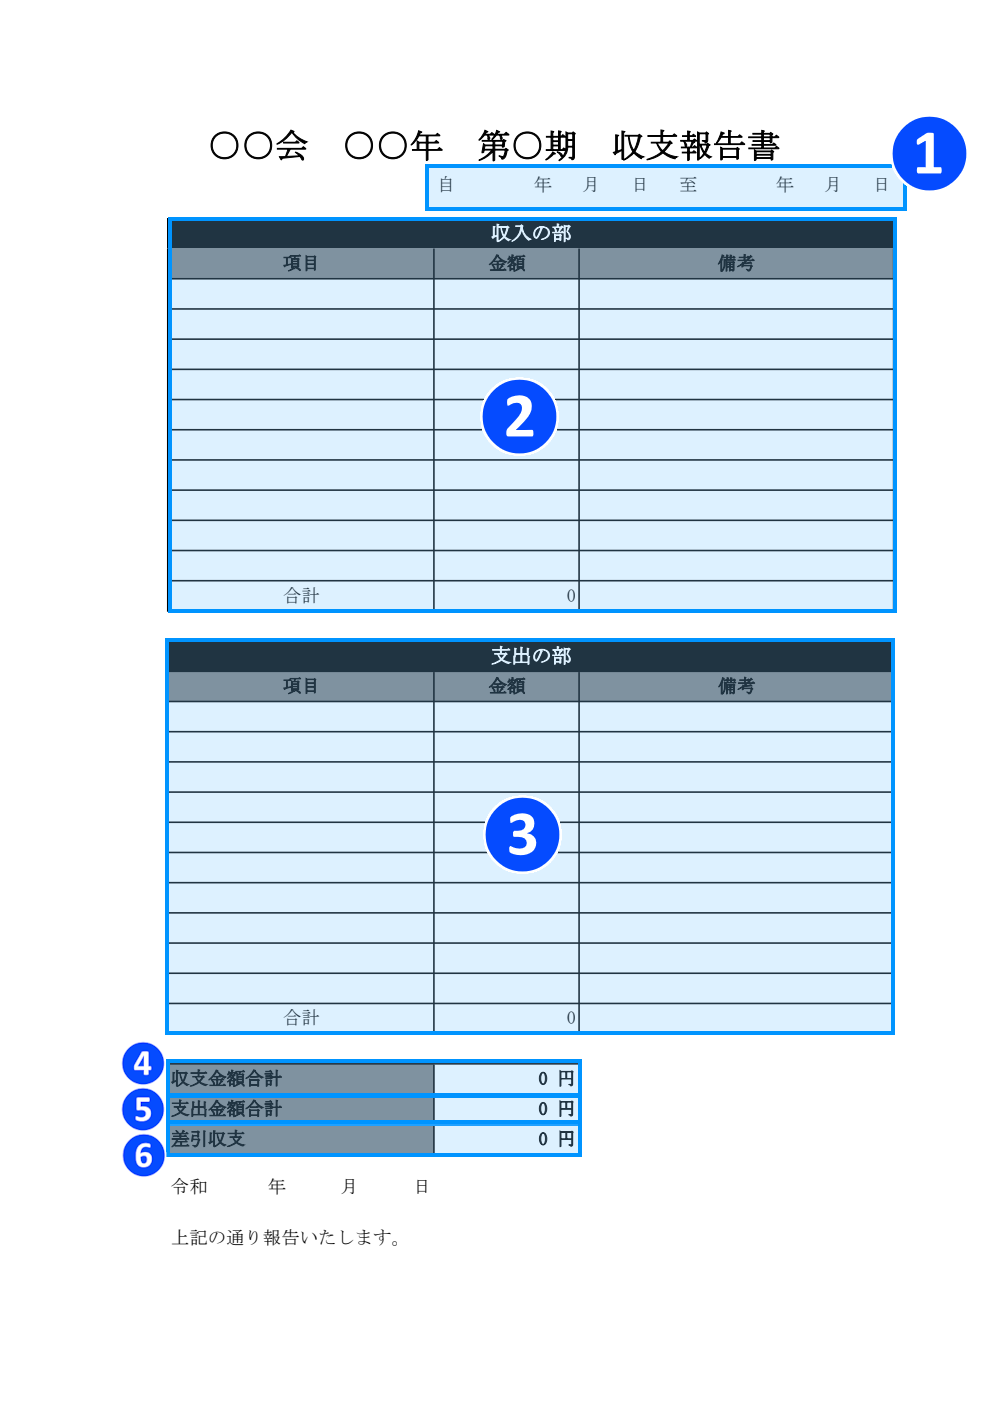
実務で頭を抱えている方に向けて、基本となる収支報告書書き方の要点を整理します。白紙から書類を作る必要はありません。現在では自治体や教育委員会のポータルサイトで多数のフォーマットが配布されており、収支報告書テンプレートエクセルをベースに自組織に合わせてカスタマイズするのが最も安全で確実です。
書類構成の黄金比は、「前年度繰越金」「当年度収入の部」「当年度支出の部」「次年度繰越金」の4層構造です。エクセルで組む際は、数式(SUM関数)の参照範囲がずれていないかを必ず確認してください。手入力による検算ミスを防ぐため、収入合計と支出合計から算出される残高が、通帳の期末残高と合致したときに「OK」と表示されるIF関数を組み込んでおくと、人為的ミスを未然に遮断できます。
地域活動で役立つ自治会町内会収支決算書や、保護者向けのPTA収支報告書例文では、専門用語を避けて誰もが直感的に理解できる費目設定を心がけます。以下のような記載が模範的です。
【PTA収支報告書例文(支出の部・抜粋)】
・広報費:45,200円(広報誌年3回発行印刷代、配布用封筒代)
・行事費:128,500円(運動会用児童参加賞文具、給水用スポーツドリンク代)
・安全対策費:62,000円(通学路見守り用蛍光ベスト、横断旗修繕費)
・予備費:15,000円(突発的な資材補充など)
※備考欄に「〇〇業者への振込明細および領収書No.1〜15と照合済」と明記。
備考欄に購入先や具体的な品名を一言添えるだけで、読む側に安心感を与え、総会での不必要な質疑応答や紛糾を未然に防ぐ防護壁となります。
一般に知られていない盲点とネットの誤解|「残高一致=潔白」ではない
収支報告に関して世間に根強く残る最大の誤解は、「期末に通帳の数字と残高が合っていれば、何の問題もない」という思い込みです。ネットの掲示板やSNSでは、数字が合っていることだけを盾に潔白を主張する投稿が散見されますが、監査実務の視点からは極めて危険な兆候と言わざるを得ません。
現場で横行する典型的な不正手口に「期中の一時的流用」があります。年度途中で団体の資金を私的に引き出し、決算期の直前に自分のお金を補填して帳尻を合わせる手法です。通帳の期末残高だけを見れば綺麗に合致していますが、これは明白な業務上横領にあたります。監査人が見るべき本質は、期末の数字ではなく「期中における資金移動の妥当性」です。
また、「使途不明の端数を雑費としてまとめて処理する」という行為も大きなリスクを孕んでいます。1円でも計算が合わない場合、原因を特定せずに「雑費」や「予備費」で相殺してしまうと、翌年度以降に誤差が雪だるま式に膨れ上がります。合わない理由が不明なときは、隠さずに「使途調査中」として監査人に報告し、再発防止策を講じる姿勢こそが、結果として担当者の身を守る唯一の盾になります。
【プロの結論】会計担当を引き受けるべき人・慎重になるべき人の判断基準
組織心理学やガバナンス論の観点から見ると、収支管理という重責を担うには、向き不向きがはっきりと分かれます。人当たりの良さや押しに弱さだけで役職を引き受けてしまうと、精神的な破綻を招くリスクすらあります。
【引き受けて成果を出せる人の条件】
1. 心理的バウンダリー(境界線)を明確に引ける人:「会長から急ぎで頼まれたから」といった理屈に流されず、「領収書がなければ出金できません」と毅然とルールを貫けるタイプです。
2. 透明性の確保を自分の防具だと理解している人:周囲から疑われないために、あえて複数人での通帳確認やクラウド上でのリアルタイム公開を率先して導入できる人です。
【引き受けるのを慎重に回避すべき人の条件】
1. 「なぁなぁ」で物事を進めがちな人:過去の慣例を無批判に受け入れ、「領収書は後でいいよ」と口約束で現金を渡してしまうタイプは、いずれ使途不明金の泥沼に巻き込まれます。
2. すべての作業を一人で抱え込む傾向がある人:他人に頼ることを遠慮し、密室で作業を完結させようとする真面目すぎる人は、ミスが発生した際に孤立無援となり、不正を疑われる格好の標的になってしまいます。
【収支 報告 書】に関するよくある質問(FAQ)
Q1:PTAや町内会の小規模な集まりでも領収書の保管は法的に必須ですか?
A1:法人格の有無にかかわらず、団体の規約や民法上の受託責任に基づき、支出を証明する証拠書類として領収書の保管は必須です。後々のトラブルや横領疑惑を防ぐためにも、最低5年間(団体の規約で定められた年数)は年度ごとにファイリングして厳重に保管してください。
Q2:公表された政治資金収支報告書の閲覧方法と公開時期はどのように調べればよいですか?
A2:国会議員や複数県にまたがる団体は総務省のウェブサイト、地方議員や地域団体は各都道府県の選挙管理委員会の特設ページで閲覧可能です。公開時期は毎年11月下旬が通例となっており、2026年現在はインターネット上で検索・ダウンロードできる利便性が飛躍的に向上しています。
Q3:エクセルで収支報告書を作成する際、最も多い致命的ミスは何ですか?
A3:途中で行や列を挿入したことによって「SUM関数の計算範囲から特定の行が抜け落ちる」ミスが頻発しています。画面上では正しく見えても、実際の合計金額が狂ってしまう現象です。提出前には必ず電卓等で縦横のクロス集計を行い、通帳の最終残高と寸分違わず一致しているか二重チェックを行ってください。
まとめ:今後の動向と失敗しないための判断基準
資金の流れをオープンにし、客観的な記録を残すという行為は、誰かを監視するためだけのものではありません。本来は、限られた予算の中で活動に尽力する担当者が、いわれなき疑惑や風評被害から身を守るための「最強のプロテクター」です。
2026年という時代が求めているのは、完璧な無謬性(絶対にミスをしないこと)よりも、ミスが起きたときに速やかに検証できるトレーサビリティ(追跡可能性)です。手作業の暗算や前例踏襲の帳簿付けに別れを告げ、オープンなエクセルテンプレートの活用や複数人による監査体制を構築すること。クリーンで健全な組織運営を維持するために、今日から足元の帳簿設計を見直してみてはいかがでしょうか。 (出典: 収支 報告 書(Yahoo!ニュース))